出版全華圖書指定用書中華民國物流協會【物流運籌人才-倉儲與運輸管理】教材製作AIBILA 研究室 ・ Allen 老師
第三篇 運輸作業篇 證照必考

第 13 章 低碳運輸與碳盤查管理

從盤查到減量的三層架構

核心管理議題

  1. 碳盤查要從哪裡開始?「盤查/設定/減量」三層可以只做一層嗎?
  2. 自有車、外包車的碳排各算誰的?為什麼 Scope 3 是多數中小物流商的盲點?
  3. TCFD、ISO 14064-1、EcoVadis、SBTi 是同一件事嗎?大客戶要的「碳排報告」指哪一個?
  4. 減量該先買電動車還是先做別的?「先軟後硬」是什麼意思?
  5. 永續是不是「有錢人的遊戲」?中小物流商怎麼務實起步?

章前情境故事

2026 年 8 月初,週二早上 09:00,颱風過後第二天,台中履約中心三樓會議室。Ware 特地從倉儲篇來參加運輸篇收尾。Route 把董事會剛轉來的兩封信攤上桌:客戶 X 集團要求提供 ISO 14064 碳盤查報告、否則明年合約金額減半;供應商 Y 寄來 SBTi 1.5°C 路徑承諾書要求填回。董事會批示只有一句:「請提交解決方案。」

▶ 三人對話語音(Allen × Ware × Route)
Allen 顧問Ware 倉儲經理Route 運輸經理
Route
Allen 顧問、Ware,看這兩封——一封要碳盤查報告、一封要 1.5°C 承諾。董事會批示就一句「請提交解決方案」。
Ware
我有三件事看不懂。第一,盤查到底怎麼做?運輸碳排算 Scope 1(自有車)還是 Scope 3(外包車)?倉庫照明算哪個?第二,客戶要的是「報告」「揭露」還是「承諾」?ISO 14064、TCFD、SBTi 是不是同一件?第三,就算盤查完、目標也設了,接下來怎麼真的減碳——換電動車、跟同業共配、改路線、還是買碳權?
Allen
問題不是「要不要做」,是「從哪裡開始做」——而且要做得有方法、可量化、可追溯。我用一句話歸納今天:先盤查、再設定、後減量——這是本章的三層分工。今天不是要把你們變成碳盤查師,是要讓你們識讀國際標準、看懂供應商提案、評估減量方案。
Route
Ch 11 學會在途監控、Ch 12 學會資料閉環,這次學會永續——把運輸篇五章拼起來了。
Allen
也是運輸篇收尾——下一章是後記、Ware 跟 Route 合流。你們兩位今天第一次同場,也是預告。

各節重點內容

§13.0 從在途到永續:碳盤查三層分工

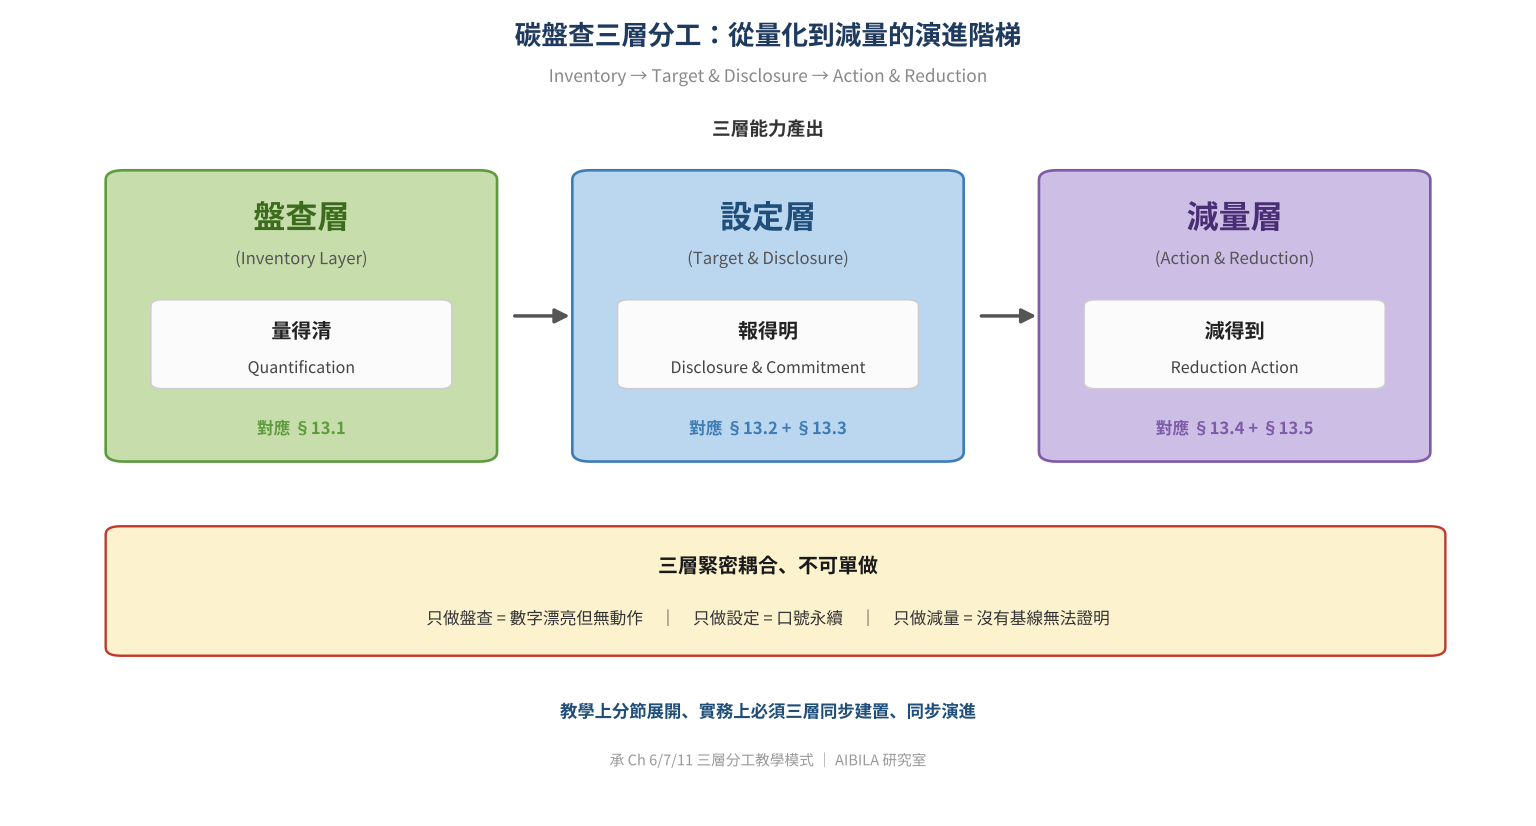
承 Ch12§12.4「客訴回饋 → 路線重排 → 油耗碳排優化」——把資料閉環的最後一段「碳」算清楚(見圖13-1)。

三層分工:盤查(量得清)→ 設定(報得明)→ 減量(減得到);三層緊密耦合、不可單做——只盤查是「數字漂亮無動作」、只設定是「口號永續」、只減量是「沒基線無法證明」。

詞彙速覽(19 詞):先一次定義本章碳管理相關術語。

碳盤查三層分工流程圖(盤查 → 設定 → 減量)
圖13-1碳盤查三層分工流程圖(盤查 → 設定 → 減量)點圖放大

§13.1 盤查層:GHG Protocol Scope 1/2/3 三範疇識讀

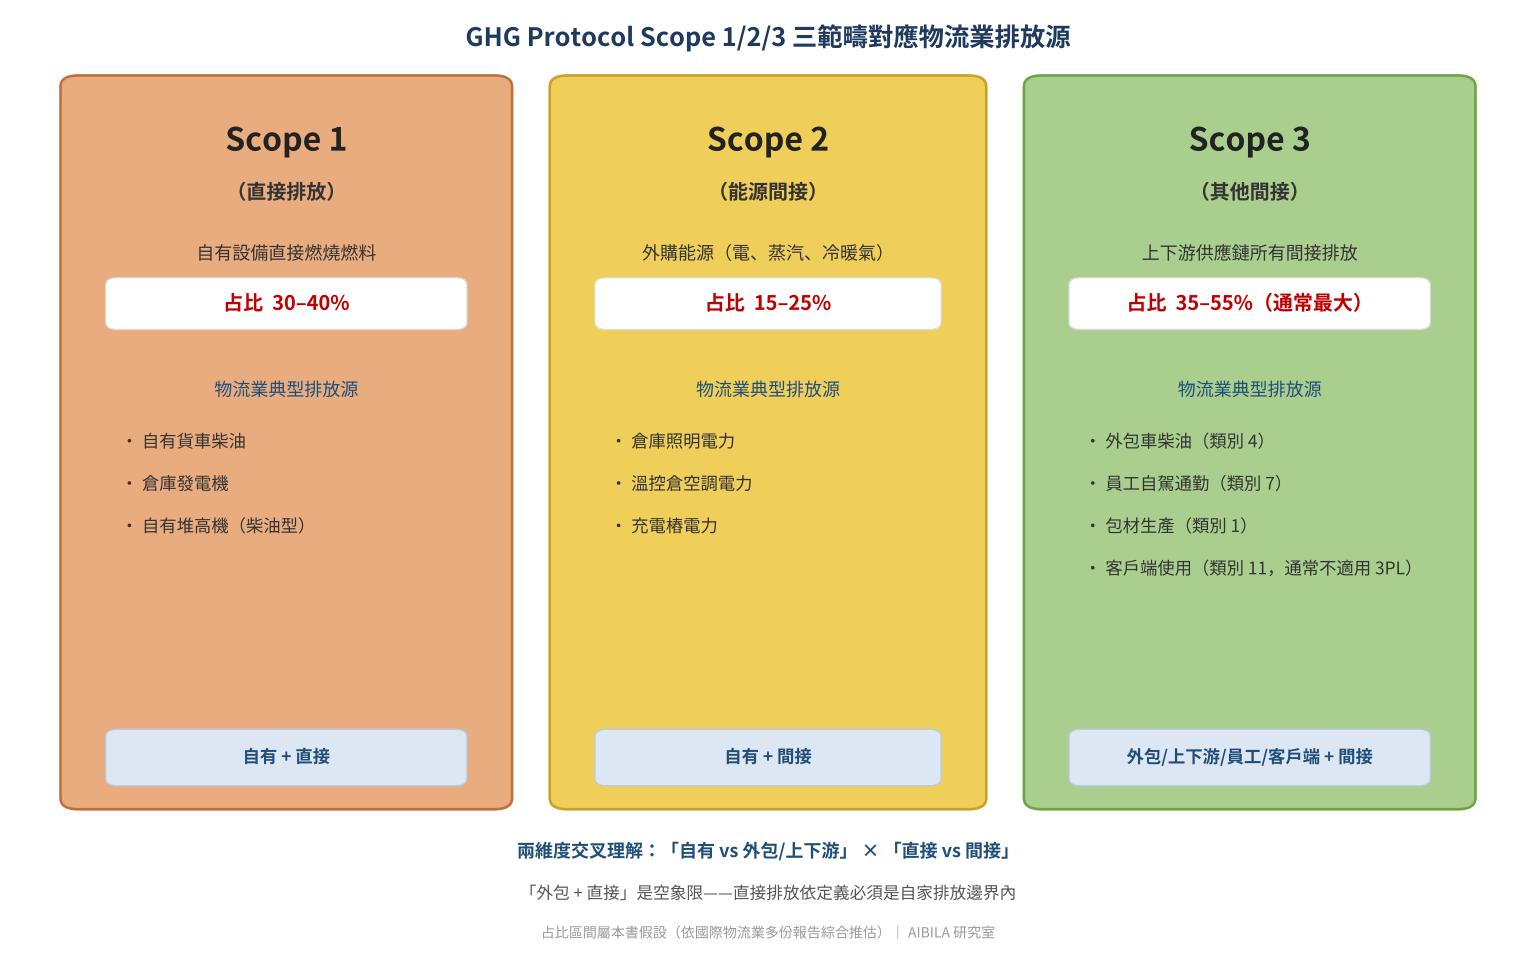
盤查是基線,沒有基線所有減量承諾都是空話;GHG Protocol 由 WRI 與 WBCSD 制定、為全球共識(見圖13-2)。

三範疇分流:Scope 1(自有車柴油、堆高機等直接排放)、Scope 2(外購電力等間接)、Scope 3(外包運輸、員工通勤、包材——物流業通常最大、約 35–55%,是中小物流商盲點)。

起步原則:先盤可控的 Scope 1+2、Scope 3 後補。自有車算 Scope 1、外包車算 Scope 3,兩者都算、只是分屬不同範疇。

碳排係數三來源(準確度由低到高):環境部公告係數(如柴油 2.68 kg CO₂e/L)、供應商實測值、實際量測。

簡式盤查公式:Scope 1 排放量 = Σ(活動量 × 排放係數)=柴油(L)× 2.68 + 汽油(L)× 2.26 +…。

GHG Protocol Scope 1/2/3 三範疇對應物流業排放源
圖13-2GHG Protocol Scope 1/2/3 三範疇對應物流業排放源點圖放大
Allen 的現場筆記
碳盤查作業的「5 層障礙」——3PL 從零開始做碳盤查,真正的阻力不在計算公式、而在 5 層混合障礙:第 1 層資料(油單分散在會計、保養、加油站、員工自報,整合成單一基線要 1–2 個月);第 2 層系統(缺自動化工具、Excel 手算到月底加班,上 SaaS 起步省時,呼應「寧 SaaS 不自建」);第 3 層範疇(Scope 3 外包運輸邊界模糊,先盤可控的 Scope 1+2、Scope 3 後補);第 4 層顧問(第三方查證中小企業可能負擔每年 50–200 萬,先內部盤查再選擇性查證);第 5 層高層支持(碳盤查無短期收益、易被砍預算,需綁定業務門票邏輯)。

§13.2 設定層:減量目標與 SBTi 1.5℃ 路徑

目標三層時程:短期(3 年內、業務 KPI 整合,如油耗降 10–15%)、中期、長期(淨零)。

目標設定四步:設基線年(如 2025 完整會計年度,設定後不可隨意更動否則無法跨年比較)→ 選範疇 → 定路徑 → 訂里程碑。

SBTi 1.5℃ 路徑:對應巴黎協定 1.5℃ 升溫上限、每年減 4.2%;由 UNGC/WRI/WWF/CDP 四方合作推動。

達不到的代價:大客戶端流失、綠色融資成本上升、CBAM 碳關稅、漂綠品牌風險。

起步策略:第一年盤查完成、設保守目標(年減 2–3%)不對外承諾;第二年達標後升中等目標(年減 3–4%)、開始 TCFD 自願揭露。

§13.3 揭露層:TCFD/ISO 14064-1/EcoVadis 三框架識讀

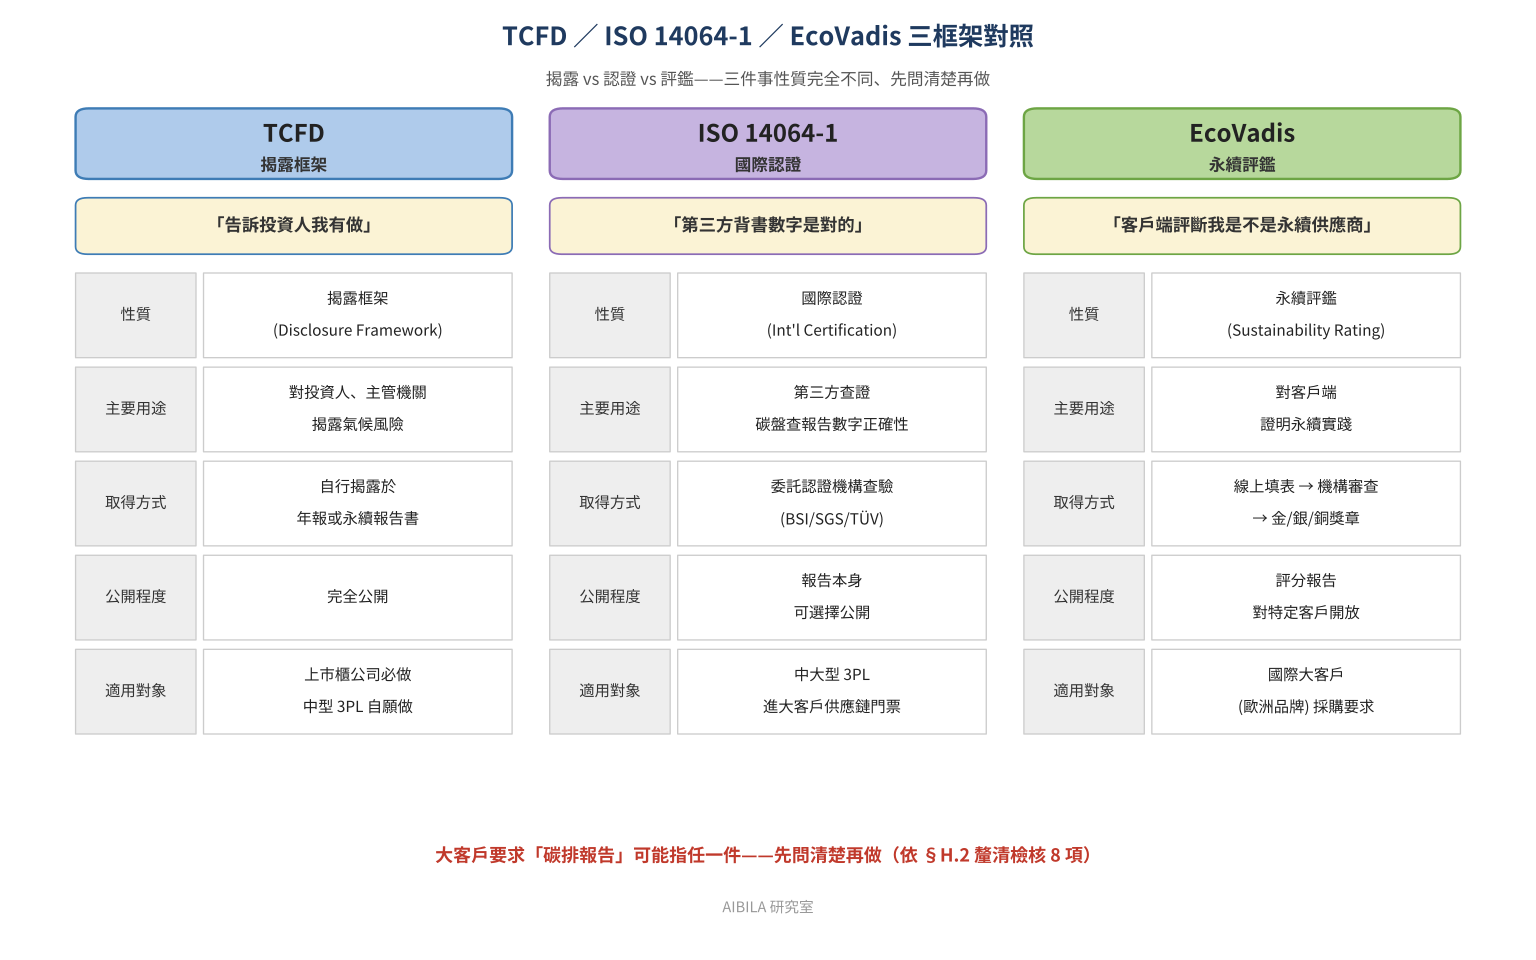
揭露 vs 認證 vs 評鑑三件事不同(見圖13-3):TCFD(自行揭露給投資人)、ISO 14064-1(第三方查證給供應鏈)、EcoVadis(評鑑給特定大客戶);三者性質、用途、取得方式、公開程度都不同。

大客戶要「碳排報告」可能指任一件——先問清楚再做。

TCFD 四支柱:治理、策略、風險管理、指標與目標。

建議揭露順序(依規模走到第幾步):Step 1 必做(Scope 1+2 內部盤查+TCFD 基礎揭露)→ Step 2 ISO 14064-1 第三方查證 → Step 3 EcoVadis/SBTi 對外承諾。

TCFD/ISO 14064-1/EcoVadis 三框架對照
圖13-3TCFD/ISO 14064-1/EcoVadis 三框架對照點圖放大
Route 的疑問
公司又不大、為什麼要花 100 萬做 ISO 14064-1?Allen:門票——大客戶供應鏈評估第一關就是看你有沒有 ISO 14064-1 證書,沒證書提案連審查資格都沒有。100 萬看起來貴,但若進了 X 集團每年 5,000 萬的合約、第一年就回本。把它定位為「業務開發成本」、不是「環保成本」,董事會就好說。這個「門票邏輯」可套用到很多永續工具——不看單次成本、看整體業務開發回報。

§13.4 減量層:共配/低碳調度/電動化

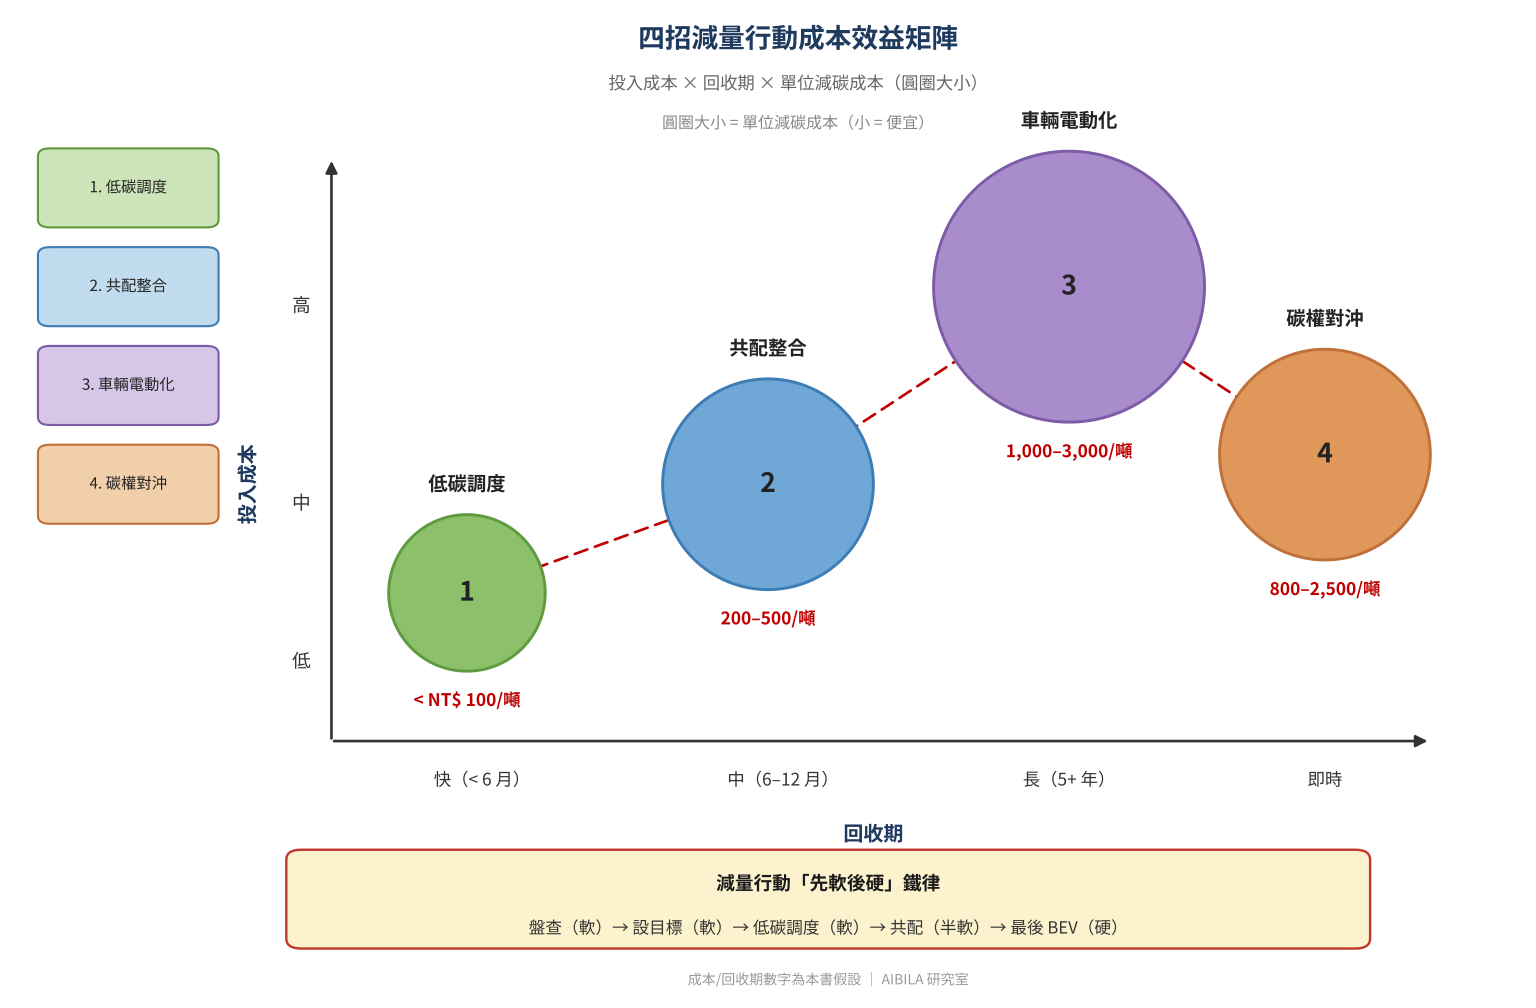
減量四招依成本效益+回收期排優先序(見圖13-4):共配、低碳調度、車輛電動化、碳權對沖。

共配三類:同業共配(節省里程 15–25%)、異業共配(10–20%,如書店日間/生鮮夜間共用冷藏車)、逆物流共配(30–40%,去程運貨、回程取廢棄品或退貨)。

低碳調度:把 Ch10 動態 VRP 成本函數從「時間+距離+成本」擴為「+碳排」四軸(碳化 VRP),3–6 個月見效。

車輛電動化(BEV):減量四招中投入最高、回收最長,但 Scope 1 直接零排放。

碳權對沖(最後手段):前三招做完仍達不到目標時,用市場購買減量成果抵自己的排放。

四招減量行動成本效益矩陣(投入 × 回收 × 單位減碳成本)
圖13-4四招減量行動成本效益矩陣(投入 × 回收 × 單位減碳成本)點圖放大
Allen 的現場筆記
減量行動順序的「先軟後硬」原則——常見錯誤是「先衝硬體(買電動車)、後做軟體(沒做盤查)」:買了 10 台 BEV 卻沒減量基線、無法量化效益、董事會質疑、第二年就停止採購。正確順序是先軟後硬:第一步先做盤查(把 Scope 1+2 算清楚)、第二步設目標(先保守再升 SBTi)、第三步上 TMS 加碳成本權重做低碳調度(3–6 個月見效)、第四步推共配(6–12 個月見效)、第五步最後才選擇性購買 BEV。前三步成本低、見效快,為第四、五步提供基線、ROI 試算與投資理由。

§13.5 本土三案例 + Logi-Twin 成熟度模型

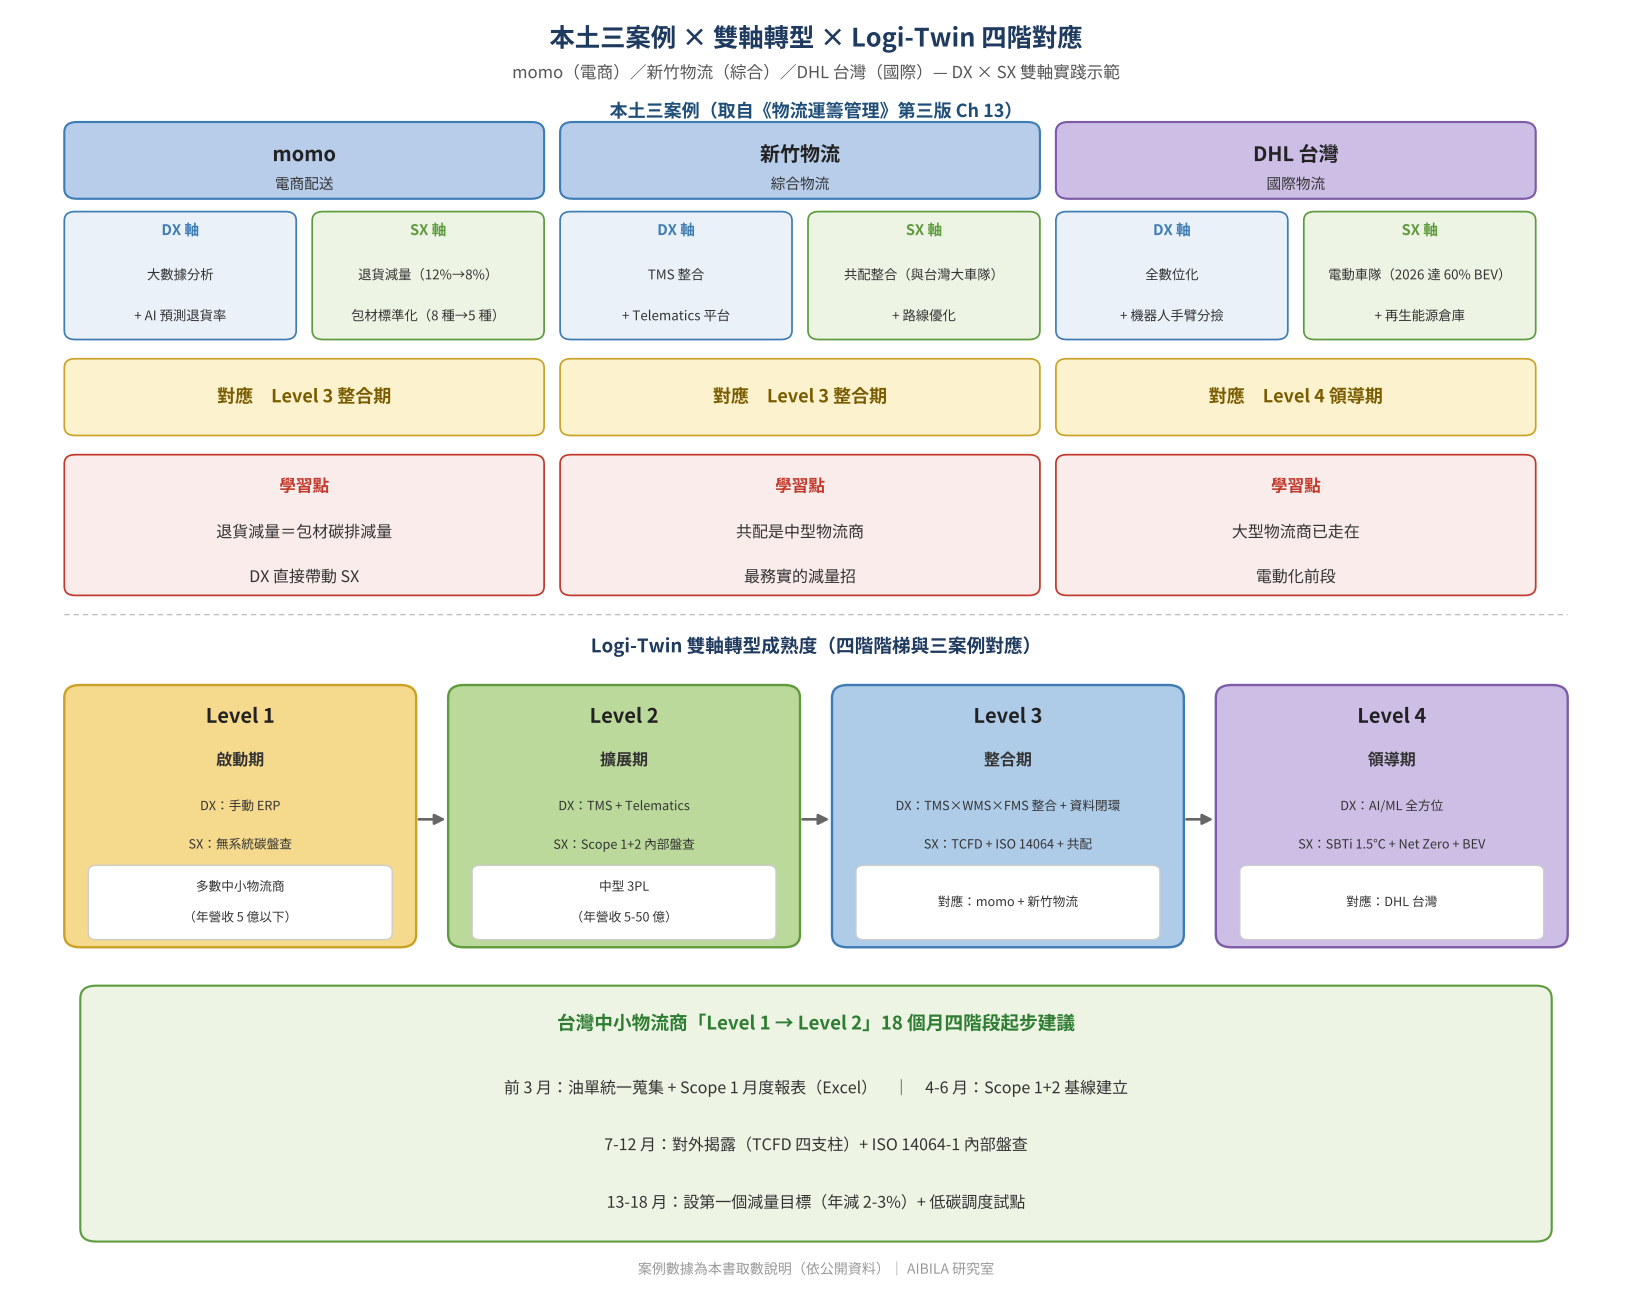
本土三案例對應 Logi-Twin 四階(見圖13-5):momo(退貨減量)、新竹物流(共配)、DHL(電動化)。

學習點:永續不只「換能源」——momo 退貨率降 1%、包材生產與配送碳排同步降 1%,DX 直接帶動 SX(AI 預測退貨率讓出貨更精準)。

Logi-Twin 四階自評:啟動/擴展/整合/領導(承 Ch1§1.5 伏筆)。

中小物流商 Level 1 → Level 2 起步(4 階段、共 18 個月、不需大投資):先統一油單基線 → 設保守目標 → 低碳調度 → 選擇性共配。

本章核心綜合 KRI:綠色完美訂單率(GPOR)=完美訂單率+碳排合規,是運輸篇五章累積的最終綜合 KRI。

本土三案例 × 雙軸轉型重點對照 + Logi-Twin 四階對應
圖13-5本土三案例 × 雙軸轉型重點對照 + Logi-Twin 四階對應點圖放大
Route 的疑問
永續會不會是「有錢人的遊戲」?中小物流商真的能玩嗎?Allen:先做能做的、不做不能做的——中小物流商不需要學 DHL 的全面電動化,但可以學 momo 的退貨減量、學新竹物流的同業共配;盤查層加設定層用 Excel 起步,減量層先從低碳調度(TMS 內加碳成本權重)開始——這套組合不需大投資、3–6 個月就能看見效果。永續不是「有錢人遊戲」、是「有方法的人真心的努力」。本章三層架構(盤查 → 設定 → 減量)就是方法——我聽過年營收 3 億的中小 3PL 用 18 個月走完 Level 1 升 Level 2,第二年就拿到一家上市公司的供應鏈合約,關鍵不是錢、是方法。

§13.6 工具與技術:三套可印表單

工具一:Scope 1+2 盤查 Excel 起步範本(10 欄結構),中小物流商起步階段可用單張 Excel 表完成。

工具二:大客戶碳排報告需求釐清檢核 8 項——當客戶寄來含糊的「請提供碳排報告」時,先回問釐清要的是揭露/認證/評鑑。

工具三:共配合作評估清單 6 軸(服務區重疊、車型互換、IT 介接、時段互補、合規、客戶接受度),每軸 1–5 分。

各節重點內容簡報

本章摘要與關鍵詞索引

本章摘要
  • 碳盤查三層分工:盤查(量得清)→ 設定(報得明)→ 減量(減得到);三層緊密耦合、教學分節但實務同步建置(§13.0)。
  • GHG Protocol Scope 1/2/3 分流:自有車柴油→S1、外購電力→S2、外包運輸→S3(物流業 S3 通常最大、35–55%,是中小物流商盲點);先盤 S1+2、S3 後補(§13.1)。
  • 揭露 vs 認證 vs 評鑑三件事不同:TCFD(揭露給投資人)/ISO 14064-1(查證給供應鏈)/EcoVadis(評鑑給大客戶);大客戶要「碳排報告」先問清楚(§13.3)。
  • 減量「先軟後硬」鐵律:先盤查 → 設目標 → 低碳調度(TMS 加碳成本權重、3–6 月見效)→ 共配(6–12 月)→ 最後選擇性 BEV(§13.4)。
  • 本土三案例(momo/新竹物流/DHL)對應 Logi-Twin 四階;綠色完美訂單率(GPOR)=完美訂單率+碳排合規,是運輸篇五章的最終綜合 KRI(§13.5)。
中文詞彙English說明
溫室氣體(GHG)Greenhouse Gas含 CO₂、CH₄、N₂O、HFCs、PFCs、SF₆、NF₃ 共七類
二氧化碳當量(CO₂e)Carbon Dioxide Equivalent各類 GHG 依 GWP 換算為 CO₂ 排放當量
全球暖化潛勢(GWP)Global Warming Potential各類 GHG 相對於 CO₂ 的暖化效應倍數
溫室氣體盤查議定書(GHG Protocol)Greenhouse Gas ProtocolWRI 與 WBCSD 制定的全球碳盤查標準框架
範疇一(Scope 1)Scope 1自有設備直接排放(自有車輛、發電機、堆高機)
範疇二(Scope 2)Scope 2外購能源間接排放(電力、蒸汽、冷暖氣)
範疇三(Scope 3)Scope 3上下游供應鏈間接排放(外包運輸、通勤、包材)
碳排放係數(EF)Emission Factor單位活動產生的 CO₂e 量
ISO 14064-1ISO 14064-1組織層級碳盤查與第三方查證標準
氣候相關財務揭露(TCFD)Task Force on Climate-related Financial Disclosures含治理/策略/風險管理/指標目標四支柱的揭露框架
科學基礎減量目標倡議(SBTi)Science Based Targets initiative推動企業設定符合巴黎協定路徑的國際倡議
SBTi 1.5℃ 路徑SBTi 1.5℃ Pathway對應 1.5℃ 升溫上限的科學減量路徑(每年減 4.2%)
碳中和Carbon Neutral排放量等於抵減量的狀態(含碳權抵減)
淨零排放Net Zero Emissions強化版碳中和、嚴格限制可抵減的碳權類型
國際永續評鑑機構(EcoVadis)EcoVadis以環境/勞工/倫理/採購四軸評分供應商
碳邊境調整機制(CBAM)Carbon Border Adjustment Mechanism歐盟對部分高碳進口品課徵的碳關稅
共配Co-loading / Co-distribution兩家以上業者共用同一車輛或路線
低碳調度Low-Carbon Dispatching把碳排係數納入路線規劃成本函數的 VRP 變體
純電動車(BEV)Battery Electric Vehicle純電動車輛、Scope 1 直接零排放
物流業雙軸轉型成熟度模型(Logi-Twin)Logi-Twin Transformation Maturity Model四階成熟度模型(啟動/擴展/整合/領導)
綠色完美訂單率(GPOR)Green Perfect Order Rate完美訂單率加上碳排合規的整合 KRI
漂綠Greenwashing過度宣稱永續實踐而無實質行動
碳費/碳稅Carbon Fee / Tax對碳排放單位課徵的費用
碳交易/碳權Carbon Trading / Credit排放配額或自願減量單位的市場交易
碳預算Carbon Budget在升溫上限內的累計可排放量
再生能源Renewable Energy太陽能/風電/水電/生質能等可再生能源
環境社會治理評鑑(ESG Rating)Environmental, Social, Governance RatingE+S+G 三軸的綜合評鑑
全球報導倡議準則(GRI)Global Reporting Initiative Standards永續報告書的國際規範準則
雙軸轉型(DX × SX)Dual-Axis Transformation數位轉型加上永續轉型雙軸並進的轉型框架
綠色融資Green Financing綠色貸款/綠色債券/永續連結貸款等永續金融工具

本章統整與下章預告

本章把碳盤查三層架構講清楚——盤查(Scope 1/2/3)、設定(SBTi 1.5℃ 目標)、揭露(TCFD/ISO 14064-1/EcoVadis)與減量(共配/低碳調度/電動化/碳權),收束於綠色完美訂單率(GPOR)。核心鐵律:先軟後硬、先盤查再減量;永續不是有錢人的遊戲、是有方法的人的努力。

下章預告:全書正文到此收束。下一章 Ch14 是後記——倉儲篇的 Ware 與運輸篇的 Route 兩位儲備經理在此合流,Allen 把全書方法整合到「顧問的 10 個永遠的問題」,作為承先啟後、給讀者的下一步建議。

反思題與 AIBILA Prompt Box

  1. 自評題:你的公司(或熟悉的物流業者)目前在 Logi-Twin 成熟度模型(物流業雙軸轉型成熟度模型)的哪一階段?升下一階的最大障礙是 DX 軸(數位)還是 SX 軸(永續)?依本章 §13.5「Level 1 → Level 2 起步建議」18 個月計畫,第一階段(前 3 個月)你能立即啟動哪一項?

    拿去問 AI
  2. 應用題:若大客戶寄信要求「碳排報告」,依本章 §13.3「揭露 vs 認證 vs 評鑑」三件事的區別,你的回應第一步是什麼?請列出 §H.2「大客戶碳排報告需求釐清檢核 8 項」中,你會優先問哪 3 題?為什麼?

    拿去問 AI
  3. 比較題:本土三案例(momo 退貨減包材/新竹物流共配整合/DHL 台灣電動車隊)哪一案例的學習點最適合你的組織?最不適合的是哪一個?為什麼?依本章 §13.4「四招減量行動成本效益矩陣」,你會優先採用哪一招起步?

    拿去問 AI
AIBILA Prompt Box LLM 協助中小 3PL 起步碳盤查

1. 目標

LLM 協助中小 3PL 起步碳盤查。

2. 情境

給定一份某中型 3PL 一年 12 個月的油單與電費明細(120 行 × 8 欄、含日期/類別/消耗量/單位/係數/排放量/來源/備註欄),請大語言模型(LLM)自動產生: (1) Scope 1+2 月度排放量試算表(12 個月分月列出 Scope 1/Scope 2/合計) (2) 年度總排放量摘要(公噸 CO2e) (3) 對標 SBTi 1.5°C 路徑(每年減 4.2%)算出未來 3 年減量目標路徑 (4) 推薦 3 招減量行動的優先序(依本章 §13.4 四招矩陣)

3. System Prompt 摘要

• 角色 3PL 公司的碳盤查 + 永續策略顧問 • 立場 (1) 先軟後硬(盤查 → 目標 → 低碳調度 → 共配 → BEV); (2) 先做能做的、不做不能做的; (3) 寧 SaaS 不自建(呼應 Ch 10) • 輸出 JSON Schema(盤查表 + 目標路徑 + 行動清單 + 優先序評分) • 紅線 (1) Scope 3 不要強行納入若資料不齊(先盤可控 Scope 1 + 2); (2) BEV 投資建議要先看是否完成低碳調度(軟先於硬); (3) 不可承諾達不到的目標(SBTi 1.5°C 路徑要先試保守目標); (4) 數字明確標註「本書取數說明/本書假設/本書推估」三層

4. LLM 輸出要點

(1) 盤查表:逐月列出 Scope 1/Scope 2 排放量、含資料品質欄位 (2) 目標路徑:提供 SBTi 1.5°C 對應每年減量金額 + 累計 3 年總減量 (3) 行動清單:依「先軟後硬」原則排優先序——低碳調度 → 共配 → BEV (4) 優先序評分:含投入成本/回收期/風險三軸

教學重點

本 Prompt Box 示範 LLM 如何協助中小物流商起步碳盤查——關鍵不在計算公式(Excel 也行)、而在把零散資料整合成單一基線報告。LLM 在資料整合與規律檢核上有明確優勢、但目標設定與行動規劃仍需人類顧問把關。

本書 Prompt Box 只給 System Prompt 摘要。以下依上方摘要組裝成可直接送出的版本,非書中原文。

【角色】
你是 3PL 公司的碳盤查 + 永續策略顧問。

【立場】
(1) 先軟後硬(盤查 → 目標 → 低碳調度 → 共配 → BEV)
(2) 先做能做的、不做不能做的
(3) 寧 SaaS 不自建

【紅線】
(1) Scope 3 不要強行納入若資料不齊(先盤可控 Scope 1 + 2)。
(2) BEV 投資建議要先看是否完成低碳調度(軟先於硬)。
(3) 不可承諾達不到的目標(SBTi 1.5°C 路徑要先試保守目標)。
(4) 數字明確標註「取數說明/假設/推估」三層。

【任務】
我會提供一份一年 12 個月的油單與電費明細(120 行 × 8 欄、含日期/類別/消耗量/單位/係數/排放量/來源/備註)。請以 JSON Schema 輸出:
(1) Scope 1+2 月度排放量試算表(12 個月分月列出 Scope 1/Scope 2/合計,含資料品質欄位)
(2) 年度總排放量摘要(公噸 CO2e)
(3) 對標 SBTi 1.5°C 路徑(每年減 4.2%)算出未來 3 年減量目標路徑
(4) 推薦 3 招減量行動的優先序,含投入成本/回收期/風險三軸評分

(若我尚未貼上資料,請先幫我生成一份符合上述規格的模擬資料,再做分析。)
把這段提示詞帶去

章末習題

目前:練習版(作答後才顯示該題答案)

單選題

1. 本章「碳盤查三層分工」依序是哪三層?

答案:B 解析:本章 §13.0 全景架構節定義三層分工為「盤查(量得清)→ 設定(報得明)→ 減量(減得到)」,三層緊密耦合、不可單做。 |難度 基礎|§§13.0

2. 「只做盤查層、沒有設定與減量」會導致什麼結果?

答案:B 解析:依 §13.0 二,三層緊密耦合不可單做:只做盤查是「數字漂亮但無動作」;只做設定是「口號永續」;只做減量是「沒有基線無法證明」。 |難度 基礎|§§13.0

3. 本章三層分工教學模式與哪幾章一脈相承?

答案:B 解析:依 §13.0 二,三層分工教學模式承 Ch 6(Slotting/Putaway Rules/Putaway Process)、Ch 7(揀貨策略/指令/執行)、Ch 11(在途擷取/分析/應變)。 |難度 中等|§§13.0

4. CO₂e(二氧化碳當量)的計算依據是什麼?

答案:B 解析:CO₂e 將各類 GHG(CO₂/CH₄/N₂O/HFCs/PFCs/SF₆/NF₃)依全球暖化潛勢 GWP 換算為 CO₂ 排放當量、便於跨類加總。 |難度 基礎|§§13.0

5. 物流業者「自有貨車柴油」屬於哪一範疇?

答案:A 解析:依 §13.1 二,自有貨車柴油是自有設備直接燃燒燃料、屬 Scope 1(自有 + 直接象限)。 |難度 基礎|§§13.1

6. 「外購電力供倉庫照明」屬於哪一範疇?

答案:B 解析:外購能源(電力、蒸汽、冷暖氣)的間接排放屬 Scope 2(自有 + 間接象限)。 |難度 基礎|§§13.1

7. 「外包車輛運送公司產品所產生的柴油排放」屬於哪一範疇?

答案:C 解析:外包車柴油是別人燒油、但因我採購服務而起、屬 Scope 3 類別 4「上游運輸與配送」(外包 + 間接象限)。 |難度 中等|§§13.1

8. 依 §13.1 ,下列哪一個碳排放係數來源是台灣本地企業基礎盤查的「起步首選」?

答案:C 解析:依 §13.1 三,環境部公告係數每年更新一次、適用所有國內企業基礎盤查、是起步首選。 |難度 基礎|§§13.1

9. 依 §13.1 ,下列何者是「外包 + 直接」象限的典型例?

答案:D 解析:依 §13.1 二 總結段,「外包 + 直接」是空象限——「直接排放」依定義必須是自家排放邊界內由自家燃燒/排放、外包設備不在自家邊界內、計入 Scope 3 間接。 |難度 進階|§§13.1

10. 本公司同時開兩家發票、用同一輛外包車跑兩家貨——這台車的柴油排放在「兩家公司」的盤查中應該怎麼計算?

答案:B 解析:依 GHG Protocol 邊界原則,外包運輸的 Scope 3 應依「分攤基準」(貨重、體積、里程任一合理基準)由各使用方分攤。Allen 現場筆記 1 第 3 層「範疇邊界模糊」即指此類情境。 |難度 進階|§§13.1

11. SBTi 1.5℃ 路徑要求企業每年減量幾 % ?

答案:C 解析:SBTi 官方設定值(已查證):對應巴黎協定 1.5°C 升溫上限路徑、企業層級每年減 4.2%、10 年累計減 35-42%。 |難度 基礎|§§13.2

12. 依本書建議,目標設定四步驟的順序是?

答案:B 解析:依 §13.2 二,目標設定四步驟(一)設基線(Baseline Year)→(二)設範疇(Boundary)→(三)設路徑(Pathway)→(四)設審查機制(Review)。 |難度 基礎|§§13.2

13. 依本書定義,下列何者「不是」目標達不到的代價?

答案:C 解析:依 §13.2 四,目標達不到的代價是客戶端流失、融資成本上升、品牌風險(漂綠)、法規風險四類;員工士氣下降不在本書列舉。 |難度 基礎|§§13.2

14. 歐盟 CBAM(碳邊境調整機制)2026 年起的作用是?

答案:B 解析:CBAM 2026 年起對部分高碳進口品(鋼鐵、水泥、鋁、肥料、電力、氫等)課徵碳關稅、避免歐盟企業因內部碳價造成競爭弱勢。 |難度 中等|§§13.2

15. 依本書建議,目標設定的「起步策略」第一年應該?

答案:B 解析:依 §13.2 五,第一年「盤查完成、設保守目標(如年減 2-3%)、不做對外承諾」、避免一開始就承諾過嚴。 |難度 基礎|§§13.2

16. 「碳中和」與「Net Zero(淨零排放)」的主要差異是什麼?

答案:B 解析:依詞彙表,碳中和(Carbon Neutral)= 排放等於抵減;Net Zero 是強化版、嚴格限制可抵減的碳權類型(不可大量依賴自願市場碳權)。 |難度 進階|§§13.2

17. TCFD 是什麼性質的框架?

答案:A 解析:依 §13.3 一,TCFD(Task Force on Climate-related Financial Disclosures)是揭露框架、用於對投資人與主管機關揭露氣候風險與管理。 |難度 基礎|§§13.3

18. EcoVadis 是什麼?

答案:C 解析:EcoVadis 以四軸(環境/勞工/倫理/採購)評分供應商、給金獎/銀獎/銅獎章、是供應鏈用永續評鑑機構。 |難度 基礎|§§13.3

19. 大客戶寄信要求「碳排報告」、依本章 §H.2 釐清檢核 8 項,第一步應該問清楚什麼?

答案:A 解析:依 §13.3 一 + §H.2 第 1 題,三件事性質不同、用途不同、取得方式不同——先問清楚客戶要的是哪一件、避免做錯版本白做一輪。 |難度 中等|§§13.3

20. TCFD 四大支柱「不包括」哪一個?

答案:D 解析:依 §13.3 二,TCFD 四大支柱是治理/策略/風險管理/指標與目標(Metrics & Targets)。 |難度 中等|§§13.3

21. 依 Route 的疑問 1 + Allen「門票邏輯」,ISO 14064 認證的合理定位是什麼?

答案:B 解析:依 Route 疑問 1 灰框,Allen 把 ISO 14064 認證費用定位為「業務開發成本」、進大客戶供應鏈門票——若進了大客戶合約、第一年就回本。 |難度 中等|§§13.3

22. 依本書建議的揭露順序,「第一步(必做、所有規模適用)」是?

答案:B 解析:依 §13.3 三,第一步(所有規模適用)是 Scope 1+2 內部盤查 + TCFD 四支柱基礎揭露——起步成本最低、僅需內部盤查 Excel 加簡式揭露文件。 |難度 基礎|§§13.3

23. 依 §13.4 「先軟後硬」原則,減量行動的正確順序是?

答案:C 解析:依 §13.4 五 Allen 現場筆記 2「先軟後硬」鐵律:盤查(軟)→ 設目標(軟)→ 低碳調度(軟)→ 共配(半軟)→ 最後 BEV(硬)。 |難度 基礎|§§13.4

24. 依 §13.4 四招矩陣,「投入最低、回收最快」的減量招是?

答案:A 解析:依 §13.4 一 圖 13-4,低碳調度投入最低(既有 TMS 內加碳係數欄位)、回收期 3-6 個月、單位減碳成本最低(< 新台幣 100/噸 CO₂e)。 |難度 中等|§§13.4

25. 車輛電動化(BEV)的兩條路徑、下列何者「最適合」中小車隊(10-50 台)起步?

答案:C 解析:依 §13.4 四,加入 BEV 共享平台(如裕電、台塑等月租型)適合中小車隊起步——不需自建充電樁、可先租 5-10 台試運行。 |難度 基礎|§§13.4

26. 依 §13.4,下列何者是「逆物流共配」的典型情境?

答案:C 解析:依 §13.4 二,逆物流共配是「去程運貨、回程取廢棄品或退貨」、節省里程 30-40%(單向變雙向);A 為同業共配、B 為異業共配。 |難度 中等|§§13.4

27. 依本書立場,「碳權對沖」的合理定位是什麼?

答案:C 解析:依 §13.4 五,碳權對沖是補位、不是主力——若一開始就用碳權「買達標」、會被質疑「漂綠」、長期反而傷害品牌。 |難度 中等|§§13.4

28. 依 §13.5 ,momo(電商配送)的雙軸轉型重點是?

答案:A 解析:依 §13.5 一 圖 13-5,momo DX 軸是大數據分析加 AI 預測退貨率;SX 軸是退貨減量(從 12% 降到 8%)加包材標準化(從 8 種降到 5 種)。對應 Logi-Twin Level 3 整合期。 |難度 基礎|§§13.5

29. 依 §13.5 Logi-Twin 成熟度模型,多數台灣中小物流商目前在哪一階?

答案:A 解析:依 §13.5 三,Level 1 啟動期典型企業是「多數中小物流商(年營收 5 億以下)」——DX 部分數位化、SX 無系統碳盤查。本章最重要的教學落地是協助這些業者升 Level 2。 |難度 基礎|§§13.5

30. 依 §13.5 Level 1 → Level 2 起步建議,第一階段(前 3 個月)的核心目標是?

答案:C 解析:依 §13.5 四,第一階段(前 3 個月)目標是把分散在會計部、保養部、加油站的油單集中到單一 Excel、建立 Scope 1 月度報表——「每月 5 號前能產出上月 Scope 1 排放量」。 |難度 中等|§§13.5

複選題

31. 碳盤查三層分工的「能力產出」對應、下列何者正確?(複選)

答案:ABC 解析:依 §13.0 二,三層分工能力產出是盤查(量得清)/ 設定(報得明)/ 減量(減得到);D 與 E 為錯誤敘述(沒有揭露層獨立產出信用評等、認證也不能免於碳費)。 |難度 中等|§§13.0

32. 下列何者屬於物流業 Scope 3 的典型排放源?(複選)

答案:ABC 解析:依 §13.1 與 GHG Protocol:A(類別4 外包運輸與配送)、B(類別7 員工通勤)、C(類別1 外購產品與服務—包材) 為物流業 Scope 3 典型排放源。D 錯——類別11「售出產品使用階段」針對申報公司自身「售出」之產品,物流 3PL 承運的是客戶商品、非自身售出產品,§13.1 明示「通常不適用 3PL、適用製造業」。E 自有貨車柴油屬 Scope 1。 |難度 中等|§§13.1

33. 依本書定義,目標設定四步驟(Baseline → Boundary → Pathway→ Review)依序對應哪些工作?(複選)

答案:ABCD 解析:A/B/C/D 對應四步驟;E 為錯誤敘述——購買碳權是減量第四招(最後手段)、不是目標設定步驟。 |難度 中等|§§13.2

34. TCFD 四大支柱包括哪些?(複選)

答案:ABCD 解析:依 §13.3 二,TCFD 四大支柱是治理 / 策略 / 風險管理 / 指標與目標;E 行銷與品牌不是 TCFD 支柱。 |難度 中等|§§13.3

35. 依 §13.4 四招矩陣,下列何者屬於減量四招?(複選)

答案:ABCD 解析:A/B/C/D 是減量四招(依 §13.4 一 圖 13-4 成本效益矩陣);E 增加自有車反而增加 Scope 1 排放、與減量目標相反。 |難度 中等|§§13.4

簡答題

36. 簡述本章「碳盤查三層分工」是哪三層、各自能力產出為何?

參考答案:1. 盤查層(Inventory):能力產出「量得清」(Quantification);對應 §13.1。 2. 設定層(Target & Disclosure):能力產出「報得明」(Disclosure & Commitment);對應 §13.2 + §13.3。 3. 減量層(Action & Reduction):能力產出「減得到」(Reduction Action);對應 §13.4 + §13.5。 三層緊密耦合、不可單做:只做盤查是「數字漂亮但無動作」;只做設定是「口號永續」;只做減量是「沒有基線無法證明」。
評分重點:三層名稱(3 分)/ 能力產出(3 分)/ 三層耦合說明(4 分)
|難度 基礎|§§13.0 二

37. 請列舉物流業者 Scope 1、Scope 2、Scope 3 各 1-2 個典型排放源,並說明各範疇的本質定義。

參考答案:Scope 1(直接排放、自家燒)典型例:自有貨車柴油、自有發電機、自有堆高機(柴油型)。本質:自有設備直接燃燒燃料。 Scope 2(能源間接、外購能源)典型例:倉庫照明電力、溫控倉空調電力、充電樁電力。本質:外購電力/蒸汽/冷暖氣的間接排放。 Scope 3(其他間接、上下游)典型例:外包車柴油(類別 4)、員工自駕通勤(類別 7)、包材生產(類別 1)。本質:上下游供應鏈間接排放、是物流業 Scope 3 通常最大(35-55%)的盲點來源。
評分重點:三範疇各舉例(3 分)/ 各範疇本質定義(3 分)/ Scope 3 占比說明(2 分)/ 邊界邏輯清楚(2 分)
|難度 中等|§§13.1

38. 請說明 §13.1 二「兩維度交叉理解三範疇」的設計——「自有 vs 外包/上下游」與「直接 vs 間接」兩維度如何對應 Scope 1/2/3?並指出哪一象限是「定義上不存在」的空象限、為什麼?

參考答案:兩維度交叉的 2×2 矩陣: • 自有 + 直接 = Scope 1(自有設備直接燃燒) • 自有 + 間接 = Scope 2(自有設施外購能源) • 外包/上下游/員工/客戶端 + 間接 = Scope 3 • 外包 + 直接 = 空象限(定義上不存在) 原因:依 GHG Protocol,「直接排放」必須是自家排放邊界內由自家燃燒或排放;外包設備不在自家邊界內、其燃燒對我而言是「間接」、計入 Scope 3。
評分重點:四象限對應正確(4 分)/ 空象限定義說明(3 分)/ 邊界邏輯清楚(3 分)
|難度 進階|§§13.1 二

39. 依本書定義,目標設定四步驟為何?並說明本書建議的「起步策略」三年路徑。

參考答案:四步驟: 1. 設基線(Baseline Year):選最近一個完整會計年度為基線。 2. 設範疇(Boundary):明確 Scope 1+2 是底線、Scope 3 視成熟度逐步納入。 3. 設路徑(Pathway):SBTi 1.5°C / 2°C / 自定路徑三選一。 4. 設審查機制(Review):年度盤查 + 第三方查證 + 偏離預警。 起步策略三年路徑: • 第一年:盤查完成、設保守目標(年減 2-3%)、不做對外承諾 • 第二年:達標後升中等目標(年減 3-4%)、開始 TCFD 自願揭露 • 第三年:再達標後升 SBTi 1.5°C 路徑(年減 4.2%)、做 ISO 14064-1 第三方查證 關鍵原則:先設保守目標、達成後再升、避免一開始就承諾過嚴。
評分重點:四步驟正確(4 分)/ 三年路徑(3 分)/ 起步原則(3 分)
|難度 中等|§§13.2 二、五

40. 請說明 TCFD、ISO 14064-1、EcoVadis 三件事的差異——性質、主要用途、取得方式、公開程度各為何?

參考答案:三框架對照: • TCFD:性質=揭露框架;用途=對投資人揭露氣候風險;取得=自行揭露於年報;公開=完全公開 • ISO 14064-1:性質=國際認證;用途=第三方查證碳盤查報告;取得=委託認證機構查驗(BSI/SGS/TÜV);公開=報告本身可選擇公開 • EcoVadis:性質=永續評鑑;用途=對客戶端證明永續實踐;取得=線上填表→機構審查→金/銀/銅獎章;公開=評分報告對特定客戶開放 三件事不是同一件: • TCFD = 「告訴投資人我有做」 • ISO 14064-1 = 「第三方背書我盤查的數字是對的」 • EcoVadis = 「客戶端評斷我是不是永續供應商」 實務上大客戶要求「碳排報告」可能指任一件——先問清楚再做(依 §H.2 釐清檢核 8 項)。
評分重點:三框架性質正確(3 分)/ 用途差異(3 分)/ 取得方式(2 分)/ 「先問清楚」原則(2 分)
|難度 中等|§§13.3 一

41. 請列舉共配整合的三類合作模式、並說明各類「節省里程比例」與「主要合規挑戰」。

參考答案:1. 同業共配:同產業多家業者共用車輛或路線(如連鎖通路與連鎖通路)。節省里程 15-25%。挑戰:兩家業者服務區域重疊、車型可互換、IT 系統可介接。 2. 異業共配:不同產業共用末端配送(如書店與便利商店共用宅配車)。節省里程 10-20%。挑戰:兩家業者配送時段不同、車型可共用、客戶接收度。 3. 逆物流共配:去程運貨、回程取廢棄品或退貨。節省里程 30-40%(單向變雙向)。挑戰:合規成本最高(食品安全、廢棄物管制、保險條款都需重新設計)。 逆物流共配減量效益最高但合規挑戰也最高。實務常見路徑:先從同業共配起步、再擴展到異業與逆物流。
評分重點:三類模式正確(3 分)/ 節省里程比例(3 分)/ 合規挑戰(2 分)/ 起步路徑說明(2 分)
|難度 中等|§§13.4 二

42. 依 §13.4 三,「碳化 VRP」如何把成本函數從原本三軸擴展為四軸?並說明碳成本權重 α 在「已徵收碳費」與「未徵收碳費」兩種情境下分別如何設定。

參考答案:原 VRP 目標:min Σ(time + distance + cost) 碳化 VRP: min Σ(time + distance + cost + α × CO2e) α 設定方法: 情境 1(已徵收碳費):α = 碳費率(新台幣/噸)÷ 1000。例如台灣 2026 年起碳費約新台幣 300/噸 CO₂e(依本書推估),α ≈ 0.3。 情境 2(未徵收碳費):α = 目標減量缺口的影子價格。若年度目標差 100 噸,由業者依組織內部減量目標設定 α,引導 VRP 偏好低碳路線。 低碳調度的優勢:投入最低(只需在既有動態 VRP 系統內加一欄碳排係數)、回收最快(3-6 個月即可看見每月減量數字)、不需要買新車或找同業談判。
評分重點:四軸公式(3 分)/ α 設定方法 1(2 分)/ α 設定方法 2(2 分)/ 低碳調度優勢(3 分)
|難度 進階|§§13.4 三

43. 依 Allen 的現場筆記 2「先軟後硬」原則,若一家中型 3PL 想開始減量、列出五個步驟與每步驟的「成本/回收期」特徵。並說明為什麼不能「先衝硬體(買 BEV)」。

參考答案:五步驟: 1. 先做盤查(軟):把 Scope 1+2 數字算清楚。成本:低(Excel);回收:基線建立後立刻見效。 2. 設目標(軟):先保守、再升 SBTi。成本:低;回收:年度盤查比對。 3. 上 TMS 加碳成本權重(軟):低碳調度。成本:低;回收:3-6 個月。 4. 推動共配(半軟):同業協議、系統介接。成本:中;回收:6-12 個月。 5. 選擇性購買 BEV(硬):成本:高(BEV 比柴油車貴 1.5-2 倍);回收:5-8 年。 不能先衝硬體三大理由: • 沒減量基線、無法量化效益、董事會質疑投資意義 • 沒目標路徑、不知道買幾台 BEV 才合理 • ROI 試算缺乏依據、第二年容易停止採購 「先軟後硬」是減量鐵律——前三步成本低見效快、為第四第五步提供基線與投資理由。
評分重點:五步驟正確(5 分)/ 各步驟成本/回收特徵(3 分)/ 不能先硬的三大理由(2 分)
|難度 進階|§§13.4 五

44. 請說明 Logi-Twin 成熟度模型四階的 DX × SX 雙軸特徵、並列出本書建議的「Level 1 → Level 2」18 個月起步計畫四階段。

參考答案:四階特徵: • Level 1 啟動期:DX 部分數位化(手動 ERP)/ SX 無系統碳盤查(多數中小物流商) • Level 2 擴展期:DX TMS 上線、有 Telematics / SX Scope 1+2 內部盤查(中型 3PL) • Level 3 整合期:DX TMS×WMS×FMS 整合、資料閉環 / SX TCFD 揭露 + ISO 14064 + 共配整合(新竹物流階段) • Level 4 領導期:DX AI/ML 全方位 / SX SBTi 1.5°C + Net Zero + BEV 全面化(DHL 台灣階段) Level 1 → Level 2 起步計畫四階段: 1. 前 3 個月:自有車輛油單統一蒐集、建立 Scope 1 月度報表(Excel) 2. 第 4-6 個月:倉庫電費分倉統計、Scope 1+2 基線建立 3. 第 7-12 個月:對外揭露(TCFD + ISO 14064-1 內部盤查) 4. 第 13-18 個月:設第一個減量目標(保守 2-3%)、低碳調度試點 成本:主要是內部人力(永續長 0.5 FTE + IT 0.2 FTE + 顧問費約新台幣 30-80 萬)——對中小物流商而言、這是進入大客戶供應鏈的「最省成本入場票」。
評分重點:四階特徵正確(5 分)/ 18 個月四階段(3 分)/ 成本說明(2 分)
|難度 中等|§§13.5 三、四

45. 請定義「綠色完美訂單率(GPOR, Green Perfect Order Rate)」、並說明本指標如何收束運輸篇五章(Ch 9-13)累積的效率與效益概念。本書建議的 B2B 大客戶與國際合約紅線各為何?

參考答案:GPOR 定義:同時滿足兩條件的訂單比例: 1. Ch 12 完美訂單率四項全滿足:OTD + OTIF + 無客訴 + 一次結帳成功(FFR) 2. 碳排合規:該訂單對應的碳排足跡 ≤ 該客戶協議的碳預算 公式:GPOR = 同時滿足完美訂單率 + 碳排合規 的訂單數 / 總訂單數 × 100% 收束說明: • 效率(Efficiency, do the things right):OTD/OTIF/無客訴/一次結帳——承 Ch 9-12 累積 • 效益(Effectiveness, do the right thing):碳排合規——本章三層架構展現 • 兩者整合呼應 Ch 7 章名「效率與效益的防線」(Drucker 區分) 紅線(本書假設): • B2C:暫無業界標準 • B2B 大客戶:≥ 70% 為先進、≥ 50% 為平均 • 國際合約:≥ 80% 為條件門檻 紅線屬本書假設、實際門檻應依個別客戶協議與本身基線決定。
評分重點:GPOR 定義(3 分)/ 公式(2 分)/ 效率/效益收束(3 分)/ 紅線數字(2 分)
|難度 進階|§§13.5 五